Probability· Note 11

Continuous Distributions

Year 2 · Semester Elul

Uniform Distribution

Definition

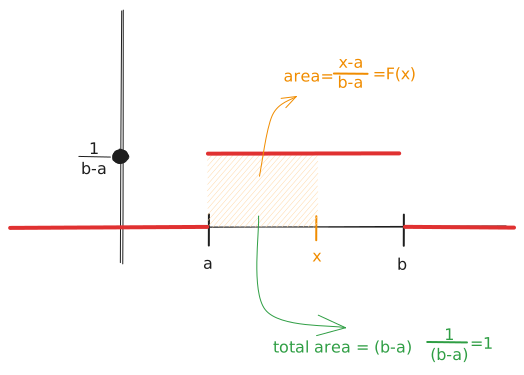
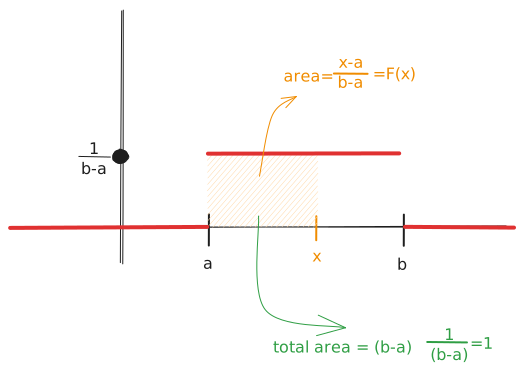
X∼U(a,b)X\sim U(a,b) means that XX can take any value in the interval (a,b)(a,b), with probability equally dense everywhere in the interval density function.

For example, take the following density function: f(x)={0b>x<a1b−aa<x<bf(x)=\begin{cases}0&b>x<a\\\frac1{b-a}&a<x<b\end{cases}

The cumulative distribution function is: F(x)={0x<a∫ax1b−adt=tb−a∣ax=x−ab−aa<x<b1x>bF(x)=\begin{cases}0&x<a\\\int_a^x\frac1{b-a}dt=\frac{t}{b-a}\bigr|_a^x=\frac{x-a}{b-a}&a<x<b\\1&x>b\end{cases}

F(x)={0x<ax−ab−aa<x<b1x>bE[X]=a+b2V(X)=(b−a)212σ(X)=b−a23\begin{aligned}F(x)&=\begin{cases}0&x<a\\\frac{x-a}{b-a}&a<x<b\\1&x>b\end{cases}\\E[X]&=\frac{a+b}2\\V(X)&=\frac{(b-a)^2}{12}\\\sigma(X)&=\frac{b-a}{2\sqrt{3}}\end{aligned}

Exponential Distribution

X∼Exp(λ)X\sim Exp(\lambda)

f(x)={λe−λxx>00x≤0F(x)={1−e−λxx>00x≤0E[X]=1λV(X)=1λ2\begin{aligned}f(x)&=\begin{cases}\lambda e^{-\lambda x} &{x>0}\\0&x\le0\end{cases}\\F(x)&=\begin{cases}1-e^{-\lambda x} &{x>0}\\0&x\le0\end{cases}\\E[X]&=\frac1\lambda\\V(X)&=\frac1{\lambda^2}\end{aligned}